螺纹钢:
(邱跃成,从业资格号:F3046854;交易咨询资格号:Z0016941)
 (资料图)
昨日螺纹盘面震荡下跌,截至日盘螺纹2701合约收盘价格为3059元/吨,较上一交易日收盘价格下跌22元/吨,跌幅为0.71%,持仓增加6.43万手。现货价格小幅下跌,成交回落,唐山地区迁安普方坯价格下跌10元/吨至2930元/吨,杭州市场中天螺纹价格下跌10元/吨至3150元/吨,全国建材成交量8.31万吨。据我的钢铁统计,本周全国螺纹产量环比回升0.84万吨至174.73万吨,同比减少32.34万吨;社库环比减少20.46万吨至369.82万吨,同比减少67.67万吨;厂库环比减少5.84万吨至152.34万吨,同比减少32.29万吨;螺纹表需环比回落21.24万吨至201.03万吨,同比减少24.97万吨。螺纹产量继续小幅回升,库存降幅收窄,表需回落,供需数据表现偏弱。近期钢材下游需求表现持续低迷,同时成本支撑也有所减弱,对市场信心形成一定压制。预计短期螺纹盘面或将震荡偏弱运行为主。
铁矿石:
(柳浠,从业资格号:F03087689;交易咨询资格号:Z0019538)
昨日铁矿石期货主力合约i2701价格明显下跌,截至日盘收于669元/吨,较前一个交易日收盘价下跌12.5元/吨,跌幅为1.83%,成交35.5万手,持仓增加3.45万手。港口现货价格下跌,现日照港60.8%PB粉638跌11,卡粉814跌9。福德士河发布2026年第三季度(2027财年第一季度)运营报告,本季度铁矿石产量达4880万吨,环比下降8%,同比下降4%;发运量达4680万吨,环比下降11%,同比下降6%。对2027财年的发运目标指导量仍保持1.97-2.07亿吨不变,C1成本目标保持20.5~21.75美元/湿吨不变。据我的钢铁数据,本周247家钢厂日均铁水产量232.3万吨,环比回落1.36万吨;钢厂盈利率11.26%,环比回升3.03个百分点。本周47港铁矿石库存17274.97万吨,环比回落94.2万吨。当前钢厂亏损面虽有所收窄,但钢厂盈利率仍处于低位水平,铁水产量继续下降,铁矿石需求仍有下行压力。预计短期铁矿石盘面仍将呈现震荡偏弱走势。
焦煤:
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
昨日焦煤盘面下跌,截至日盘焦煤2701合约收盘1384.5元/吨,价格较前一交易日下跌25.5元/吨,跌幅1.81%,持仓量增加13574手。现货方面,介休主焦煤(A<10.5,S<1.3,G>80)现货价2100元/吨,价格持平;甘其毛都口岸蒙5#原煤1600元/吨,价格持平;蒙3#精煤1700元/吨,较上期价格持平。本周523家样本炼焦煤矿山核定产能利用率回升至72.5%、环比提高1.1个百分点,原煤日均产量163.3万吨、环比增加2.6万吨,精煤日均产量68.1万吨、环比增加0.4万吨,精煤库存降至230.7万吨、环比减少16.9万吨;山西省能源局称截至10月20日已有220座煤矿完成整改复产,产量恢复的趋势性进一步确认。焦炭首轮提涨暂无钢厂回应、落地受阻,焦企盈利修复空间受限,对原料煤涨价接受度偏低,钢厂采购维持低库存、刚需压价,保供复产与蒙煤通关恢复的定价仍在延续,预计短期焦煤盘面震荡偏弱运行。
焦炭:
(张春杰,从业资格号:F03132960;交易咨询资格号:Z0024275)
昨日焦炭盘面下跌,截至日盘焦炭2701合约收盘1896.5元/吨,价格较前一交易日下跌54.5元/吨,跌幅2.79%,持仓量减少85手。现货方面,日照港准一级冶金焦现货价格1850元/吨,较上期价格持平。钢厂在深度亏损背景下抵触焦炭提涨情绪较重、至今未作回应,提涨实质性落地受阻,市场此前的看涨预期随之修正,焦企吨焦平均利润维持在亏损50元/吨左右,部分企业已放缓出货、控制厂内库存增量,焦炭供应继续抬升的动能有限。超九成钢企亏损,对焦企提涨多主动控制到货、采购严格局限于刚需;钢厂冬季补库力度将成为对冲刚需日耗下降的关键。独立焦企焦炭库存连续两周累积、出货压力初显,成本端焦煤大幅下挫削弱支撑、首轮提涨落地受阻压制情绪,预计短期焦炭盘面震荡偏弱运行。
锰硅:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周四,锰硅期价震荡走弱,主力合约报收5788元/吨,环比下跌0.79%,主力合约持仓环比增加27371手至38.13万手。各地区6517锰硅市场价约5600-5750元/吨,内蒙古地区较前一日下调20元/吨,宁夏地区较前一日下调50元/吨。昨日黑色板块整体走势偏弱,合金期价相对坚挺,锰硅期价重心小幅下移。基本面来看,当前锰硅成本端仍有支撑,南非货源到港成本偏高,贸易商接货成本倒挂,挺价意愿较浓,近期天津港南非半碳酸、澳矿报价环比小幅上调。供需层面来看,10月份以来各产区开工率变动幅度不一,内蒙开工维持高位,云南后续开工率有降低预期,预计整体产量维持稳定。需求端,钢招期间需求有阶段性支撑,但终端需求仍未见明显起色,整体依旧承压。库存端,63家锰硅样本企业库存仍位于近年来同期高位。综合来看,当前锰硅成本端有一定支撑,但上行驱动力度较为有限,预计短期锰硅期价仍震荡运行为主,关注成本及黑色板块整体走势。
硅铁:
(孙成震,从业资格号:F03099994;交易咨询资格号:Z0021057)
周四,硅铁期价震荡走强,主力合约报收5858元/吨,环比上涨0.41%,主力合约持仓环比减少9365手至23.52万手。各地区72硅汇总价5570-5650元/吨,内蒙古地区较前一日下跌30元/吨。昨日黑色板块整体走势偏弱,硅铁期价相对坚挺,重心环比小幅上移。消息面,近期宁夏中卫地区有部分硅铁生产企业减停产,影响日产约360吨左右。需求端,钢招持续进行中,江苏某大型钢厂敲定硅铁采购价为6200元/吨承兑,较上一轮跌50元/吨,量600吨。但近期终端钢材需求未见明显好转,金属镁产量环比也有所回落,需求端支撑有限。成本端,近期焦煤价格重心环比小幅下移,青海10月电价有上调预期,成本端预期有所分化。库存端,60家硅铁样本企业库存周环比小幅上移,整体库存水平偏高。整体来看,供应减量对硅铁期价有一定支撑,但基本面整体驱动力度有限,预计短期硅铁期价仍震荡运行为主。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。


























































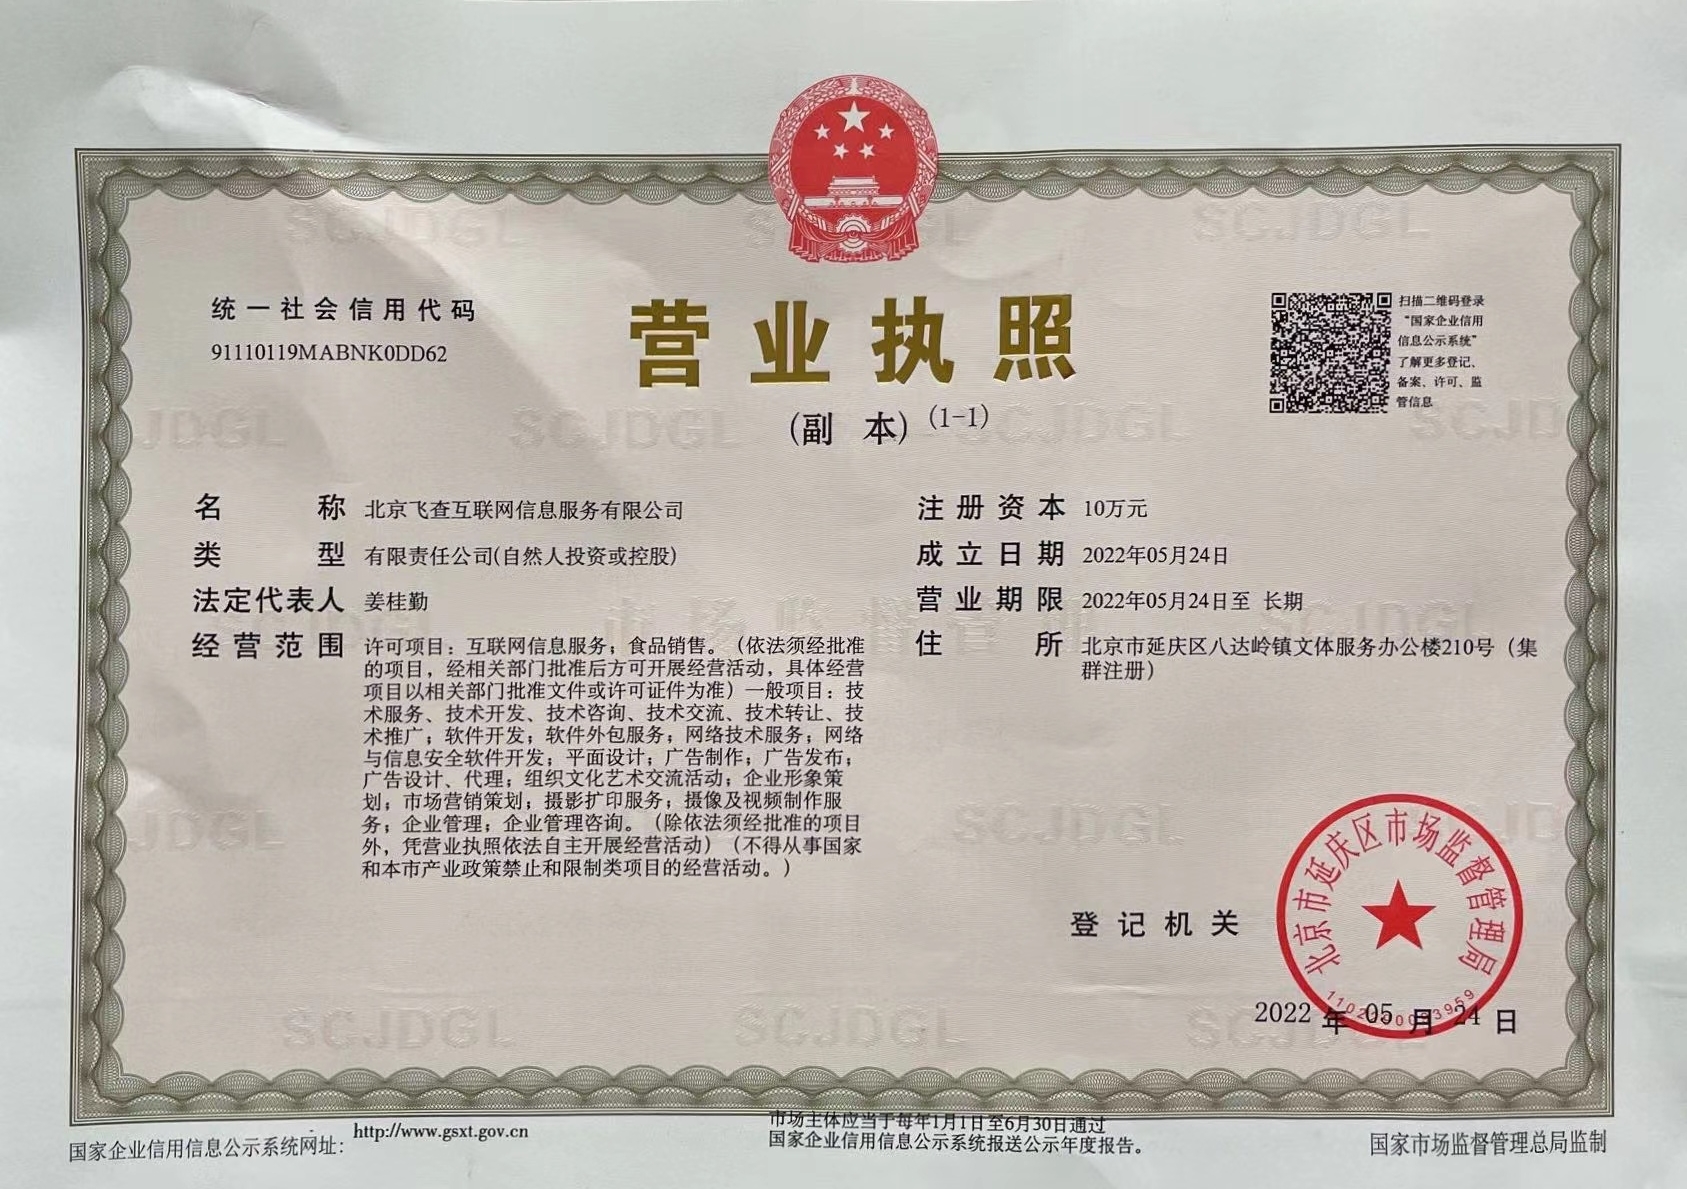 营业执照公示信息